티스토리 뷰
"예치만 해도 연 20% 복리"라는 스테이킹의 문구 뒤에 숨겨진 진실을 알려드립니다. 파헤칩니다. 신규 유저 유입 없이 코인 발행(인플레이션)으로만 이자를 떠받치는 폰지 설계의 구조적 모순과, 가격 폭락 시 원금이 녹아내리는 메커니즘을 확인하세요.
안녕하세요! 앞선 첫 번째 시간에서는 시가총액의 거대한 착시인 FDV(완전희석가치)와 언락(Unlock) 폭탄이 어떻게 개미들의 계좌를 짓밟는지 살펴보았습니다. 이번 두 번째 이야기에서는 알트코인 생태계에서 가장 매혹적인 덫인 '스테이킹(Staking)'의 실체를 알려드리고자 합니다.
"내 코인을 지갑에 묶어두기만 해도 연 20%, 심지어 50%의 복리 이자가 쏟아집니다!"
투자 커뮤니티나 디파이(DeFi) 플랫폼에서 이 문구를 마주하면 누구나 가슴이 뛰기 마련입니다. 은행 예금 금리가 2~3%를 겨우 웃도는 저성장 시대에, 연 20%라는 숫자는 전 재산을 밀어 넣고 싶을 만큼 치명적인 유혹입니다.
하지만 토큰노믹스의 차가운 수학적 계산기를 두드려보면, 이 화려한 이자 지급 시스템이 사실은 자신의 살을 깎아 먹는 거대한 인플레이션의 지옥임을 깨닫게 됩니다. 도대체 연 20% 이자의 환상 뒤에는 어떤 잔인한 설계가 숨어 있는지 파헤쳐 보겠습니다.
1. "연 20% 이자"라는 달콤한 마법의 출처는 어디인가?
우리가 흔히 접하는 은행의 예·적금 이자는 은행이 기업 대출과 주택담보대출을 통해 막대한 영업 이익을 창출하고, 그 수익의 일부를 고객에게 현금으로 나눠주는 정당한 구조입니다. 그렇다면 알트코인 프로젝트들이 지급하는 연 20%의 이자는 어디서 솟아나는 것일까요?
상당수 중소형 알트코인과 디파이 프로토콜에는 외부에서 유입되는 실질적인 비즈니스 수익 모델(영업 이익)이 존재하지 않습니다. 이들이 이자를 지급하는 유일한 방식은 바로 '스마트 컨트랙트를 통한 신규 코인 무단 발행(Minting)'입니다.
- 인플레이션의 무한 반복: 즉, 연 20%의 이자를 준다는 것은 내 계좌의 코인 수량이 늘어나는 것만큼, 시장 전체에 유통되는 해당 코인의 전체 발행량이 매년 20%씩 불어나고 있음을 뜻합니다.
- 가치의 총량 보존 법칙: 세상에 공짜는 없습니다. 외부에서 새로운 현금이 들어오지 않는 상태에서 단순히 코인 개수만 찍어내어 나누어주면, 개별 토큰이 가지는 희소성은 붕괴하고 가격은 우하향할 수밖에 없습니다.
2. 가격 폭락과 인플레이션의 이중고: 원금이 녹아내리는 지옥
"발행량이 늘어나서 코인 가격이 조금 떨어지더라도, 개수가 20%씩 불어나면 결국 쌤쌤(Samm-samm) 아닐까요?"
이것이 바로 초보 투자자들이 빠지는 가장 치명적인 착각입니다. 실제 시장에서 가격 하락과 인플레이션이 결합할 때 계좌가 어떻게 박살 나는지 시뮬레이션을 돌려보겠습니다.
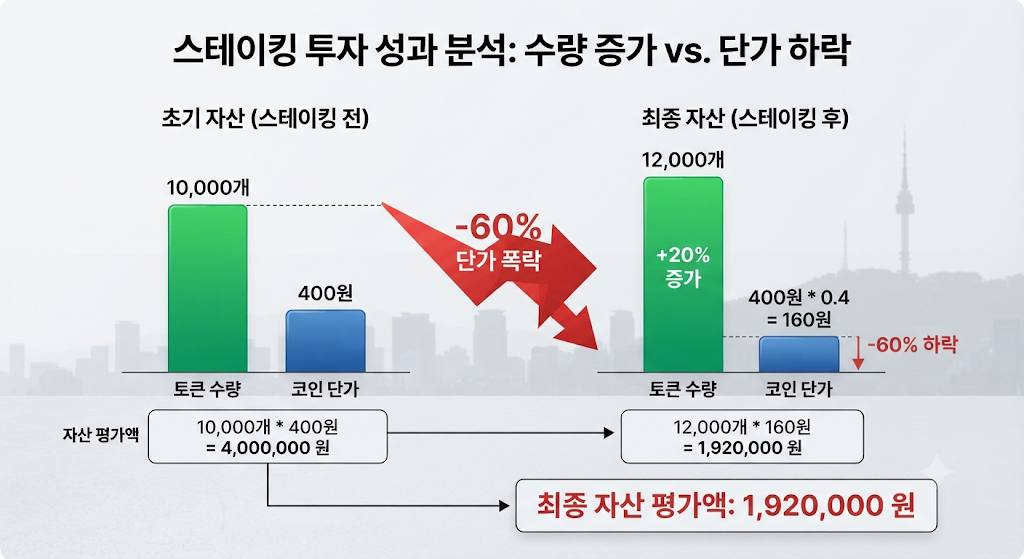
📉 스테이킹 복리 마법의 시뮬레이션
- 초기 조건: A 코인 10,000개를 개당 1,000원에 매수 (총평가금액: 1,000만 원) 후 스테이킹 예치 (연 20% 복리 가정)
- 1년 후 상황:
- 스테이킹 이자로 수량이 20% 늘어나 내 지갑의 코인은 12,000개가 되었습니다. (기분은 아주 좋습니다.)
- 하지만 시장 전체에 무분별하게 풀려난 인플레이션 물량과 프로젝트의 폰지성 매도 압박을 견디지 못해, 코인 개당 가격은 -60% 폭락한 400원이 되었습니다.
- 최종 자산 평가액: 12,000개 × 400원 = 480만 원
코인의 개수는 분명 2,000개가 늘어났지만, 가격이 반토막 이상으로 주저앉으면서 내 원금 1,000만 원은 절반 이상 증발해 버렸습니다. 스테이킹 보상으로 늘어난 수량은 가격 하락의 폭풍을 방어하기에는 턱없이 부족하며, 오히려 유통량이 늘어난 만큼 매도 압박을 가중시키는 부메랑이 되어 돌아옵니다.
3. 폰지성 스테이킹 vs 진짜 가치 환원형 스테이킹의 판별법
그렇다면 세상의 모든 스테이킹이 다 사기이고 피해야 할 대상일까요? 결론부터 말씀드리면 그렇지 않습니다.
프로젝트의 토큰노믹스가 실질적인 가치를 창출하는지, 아니면 신규 유저의 돈으로 이전 유저의 이자를 주는 폰지 구조인지 판별하는 기준은 명확합니다.
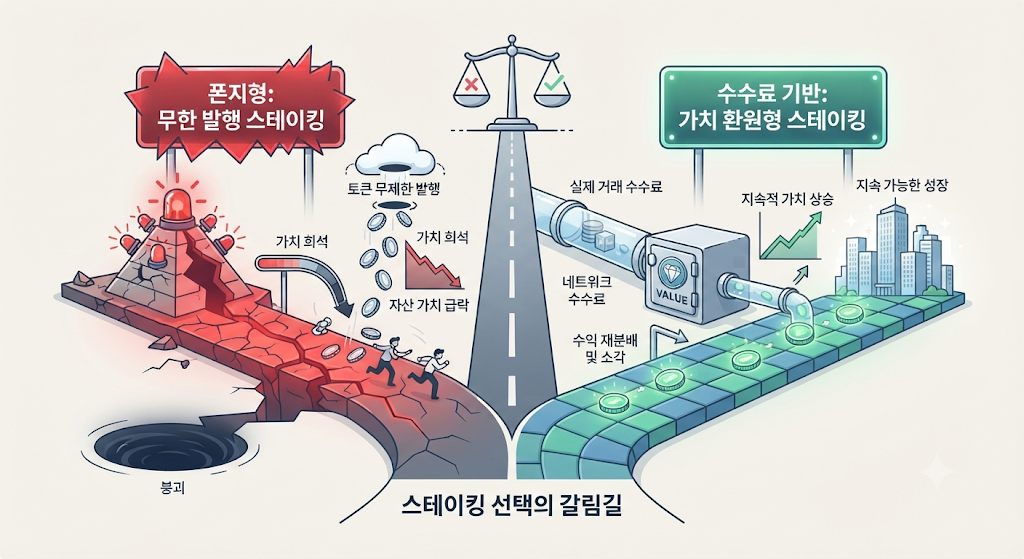
| 비교 항목 | 🚨 폰지성 인플레이션 스테이킹 (스캠 유형) | 💎 진짜 가치 환원형 스테이킹 (메이저 유형) |
| 이자 재원 | 무제한 코인 발행(Minting)으로 조달 | 프로토콜이 거둔 실제 수수료(Fees)로 매입 |
| 토큰 유통량 | 통제 없이 기하급수적으로 폭증 | 소각(Burn) 메커니즘과 맞물려 균형 유지 |
| 지속 가능성 | 신규 매수세 끊기는 순간 차트 급락 및 붕괴 | 플랫폼 성장에 비례해 장기 우상향 펀더멘털 |
| 대표적 사례 | 무분별한 고금리 밈코인, 마이너 디파이 | 이더리움(ETH) 네트워크 검증, 대장주 인프라 |
진짜 가치 있는 프로토콜은 외부에서 들어온 진짜 수익(네트워크 수수료 등)을 재원으로 삼거나, 발행된 물량만큼 소각을 동시에 진행하여 순환 공급량을 통제합니다. 반면 "연 50%, 100%"를 외치는 대다수 알트코인은 철저하게 나중에 들어오는 개미의 돈으로 앞사람의 이자를 메꾸는 전형적인 폰지 설계일 뿐입니다.
🧠 4. 실전 투자 지침: 고수들이 스테이킹을 대하는 3대 원칙
화려한 이율의 유혹에 흔들리지 않고 자산을 안전하게 지키기 위해, 자산가들과 고관여 퀀트 트레이더들이 엄수하는 실전 포지션 관리 규칙을 세팅해 드립니다.
- 고금리 유혹에 눈 멀지 않기: 연 15~20%를 넘나드는 비상식적인 예치 이율을 제시하는 프로젝트는, 그만큼 내 원금의 가치가 인플레이션으로 빠르게 녹아내리고 있다는 경고등으로 받아들여야 합니다.
- 수익의 실현과 현금화 병행하기: 스테이킹으로 늘어난 코인 수량에 취해 전량 장기 예치만 고집하지 말고, 시세가 반등할 때마다 이자 물량을 주기적으로 현금화하여 포트폴리오의 현금 비중을 확보해야 합니다.
- 토큰노믹스의 소각 밸런스 확인하기: 백서(Whitepaper)를 열어 해당 코인이 이자를 줄 때 수수료 소각(Burn) 장치가 함께 작동하는지, 아니면 무한정 발행 구조인지 반드시 검증하는 안목을 길러야 합니다.
🎯 2편 요약: 이자의 숫자보다 '발행의 원천'을 보십시오
2편의 핵심 요약입니다.
- 환상의 실체: 연 20%라는 고금리 스테이킹의 재원은 외부 수익이 아니라 무분별하게 찍어내는 신규 코인 발행분입니다.
- 인플레이션의 지옥: 코인 개수가 늘어나더라도 가격이 폭락하면 원금이 반토막 나는 폰지성 구조적 모순을 내포하고 있습니다.
- 실전 방어선: 화려한 이율에 현혹되지 말고, 수수료 소각과 실질 펀더멘털이 뒷받침되는 메이저 자산 중심의 안목으로 전환해야 합니다.
그렇다면 FDV의 착시와 스테이킹의 인플레이션 함정을 모두 피한 자산가들은 과연 실전에서 어떤 방식으로 세금을 방어하고 자산을 굴릴까요? 이어지는 다음 3편에서는 실전 투자자들이 반드시 마주하는 세무 리스크와 자산 관리의 정석을 다뤄보겠습니다.
🔗 함께 읽으면 이해가 200% 높아지는 연계 포스팅
- [토큰노믹스 함정 1편]: [수익률의 함정: 알트코인 토큰노믹스의 폰지 설계와 진짜 가치의 발굴] (유통량 포화 상태의 메이저 자산 안목 전환 법을 확인해 보세요.)
- [필수 세무 가이드]: [2026년 코인 세금 진짜 내나요? 신고 기준과 계산법 총정리 개정판] (스테이킹 보상 수령 시점의 종가 기준 소득 산정 원리를 확인해 보세요.)
'투자 정보' 카테고리의 다른 글
| 가상자산 커스터디 서비스 완전 비교: 국내 5대 수탁사와 안전한 보관 전략 (0) | 2026.08.03 |
|---|---|
| 토큰 소각은 정말 가격을 폭등시키는가? 바이백과 소각의 마법 (0) | 2026.08.03 |
| 시가총액의 거대한 거짓말: FDV와 락업 해제(Unlock) 폭탄 테러의 진실 (0) | 2026.08.02 |
| 과적합의 비극: 퀀트 트레이더가 지켜야 할 3대 철칙 (0) | 2026.08.01 |
| 펀딩비 아비트라지(Funding Rate Arbitrage): 하락장과 횡보장에서도 무위험 이자를 뜯어내는 퀀트의 체리피킹 (0) | 2026.08.01 |
- Total
- Today
- Yesterday
- 암호화폐투자
- 코인절세방법
- 글로벌매크로재테크
- 가상자산기타소득
- 코인절세전략
- 코인시장분석
- 가상자산소득세세율
- 코인선정기준
- 고액자산가
- 가상화폐투자
- 가상화폐
- ico
- 비트코인
- 거시경제지표
- 해외금융계좌신고5억
- 자산관리
- 가상자산패권전쟁
- 가상자산세금
- 코인투자
- 코인투자전략
- 코인필요경비증빙
- 코인투자초보
- 코인
- 이더리움
- 가상자산세법
- 자산배분
- 코인가치평가
- 암호화폐
- 절세전략
- 가상자산투자
| 일 | 월 | 화 | 수 | 목 | 금 | 토 |
|---|---|---|---|---|---|---|
| 1 | 2 | 3 | ||||
| 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 11 | 12 | 13 | 14 | 15 | 16 | 17 |
| 18 | 19 | 20 | 21 | 22 | 23 | 24 |
| 25 | 26 | 27 | 28 | 29 | 30 | 31 |