가상자산 세금 최적화 및 절세 가이드: 손실상계, 비과세 한도, 그리고 법액 신고 가이드라인
가상자산 과세 시행에 대비한 실전 절세 전략을 다룹니다. 손실상계 메커니즘, 취득가액 산정 방식, 그리고 포트폴리오 리밸런싱 시 세금 이연 기법을 법령 기준으로 분석합니다
[본문]
앞서 3부에서는 비트코인 편입 후 포트폴리오 비중이 일그러질 때 밴드 리밸런싱(Band Rebalancing)을 활용해 수익을 확정 짓고 실탄을 확보하는 기계적 대응법을 다뤘습니다.
하지만 실전 자산 운용에서 리밸런싱(매도 및 비중 조율)을 실행할 때 반드시 고려해야 하는 거대한 변수가 있습니다. 바로 가상자산 소득에 대한 과세(양도소득세/기타소득세)입니다.
아무리 밴드 리밸런싱을 통해 3~5% 수익을 추가로 거두더라도, 자산 매도 과정에서 높은 세금이 차감된다면 포트폴리오의 실질 복리 수익률은 크게 훼손됩니다.
따라서 포트폴리오 운용의 마지막 완성 단계는 과세 체계에 맞춰 세금 납부액을 정량적으로 최소화하는 '스마트 절세 및 세무 관리'입니다.
🔗 함께 읽으면 좋은 글
- [시리즈 2부] 전통 자산 60/40 법칙의 종말: 비트코인 포함 시 최적의 편입 비중은?
- [시리즈 3부] 비트코인 포트폴리오 리밸런싱 법칙: 캘린더 vs 밴드 전략과 하방 헤징 메커니즘
1. 손실상계(Loss Harvesting) 메커니즘과 비과세 한도 활용
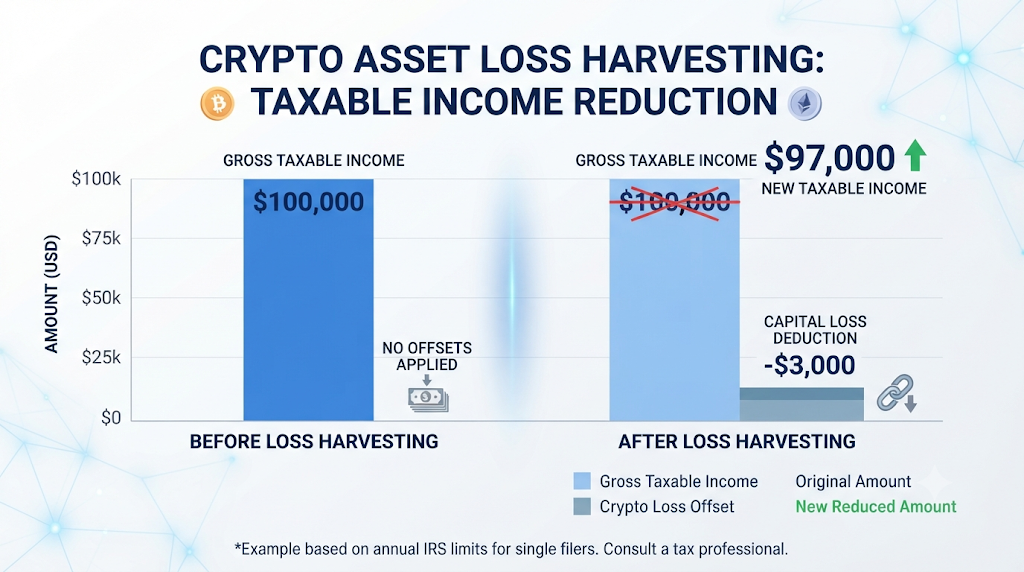
가상자산 세무 전략의 핵심은 과세 기간(1월 1일~12월 31일) 동안 발생한 이익과 손실을 통산(상계)하여 과세표준을 낮추는 것입니다.
- 손실상계(Loss Harvesting): 포트폴리오 내에 평가손실(마이너스)이 발생한 종목이 있다면, 이익이 난 자산(예: 비트코인)을 매도할 때 손실 종목을 함께 실현 매도하여 전체 과세 대상 소득을 인위적으로 줄이는 기법입니다.
- 비과세 기본공제 활용: 기본 공제한도 범위 내에서 매년 정기적으로 이익을 나눠서 실현(Take-Profit)하면, 향후 대규모 자금 회수 시 발생하는 세금 폭탄을 미연에 방지할 수 있습니다.
⚠️ 확인 필요 사항 (본 글 작성 시점 기준 법령) 가상자산 과세의 유예 여부, 기본 공제한도(250만 원 vs 5,000만 원 개정안), 세율(20% 국세 + 2% 지방소득세) 등 구체적인 세법 개정안은 국회 논의 및 국세청 고시에 따라 변경될 수 있습니다. 실제 신고 시점의 최신 세법 개정안을 반드시 확인하시기 바랍니다.
2. 취득가액 산정 방식: 이동평균법 vs 선입선출법
세금 액수를 결정하는 또 다른 중요 요소는 '내가 판 코인의 원가를 얼마로 책정할 것인가(취득가액 산정)'입니다.
가상자산 과세 체계에서는 주로 '이동평균법'을 기본으로 적용하되, 거래소 및 세법 기준에 따라 '선입선출법' 인정 여부가 갈릴 수 있습니다.
| 구분 | 이동평균법 (Moving Average) | 선입선출법 (FIFO) |
| 산정 방식 | 매수할 때마다 평균 단가를 새롭게 계산 | 먼저 산 코인을 먼저 판 것으로 간주 |
| 상승장 유리 여부 | 평균 단가가 완만하게 상승하여 양도차익 평탄화 | 과거 저점 매수분부터 매도되어 양도차익 증가 (세금 부담↑) |
| 하락장 유리 여부 | 고점 매수분이 반영되어 단가 보정 | 최근 고가 매수분 매도 반영이 어려움 |
상승장이 지속되는 국면에서는 이동평균법이 양도차익 급증을 완화하는 데 유리할 수 있으므로, 본인이 이용하는 거래소의 취득가액 산정 시스템 및 국세청 신고 기준을 사전 점검해야 합니다.
3. 리밸런싱 시 세금 발생을 회피하는 '현금 유입형 절세'
3부에서 다룬 밴드 리밸런싱을 실행할 때, 보유 중인 비트코인을 직접 매도하면 즉시 매도 차익에 대한 과세 이벤트가 발생합니다.
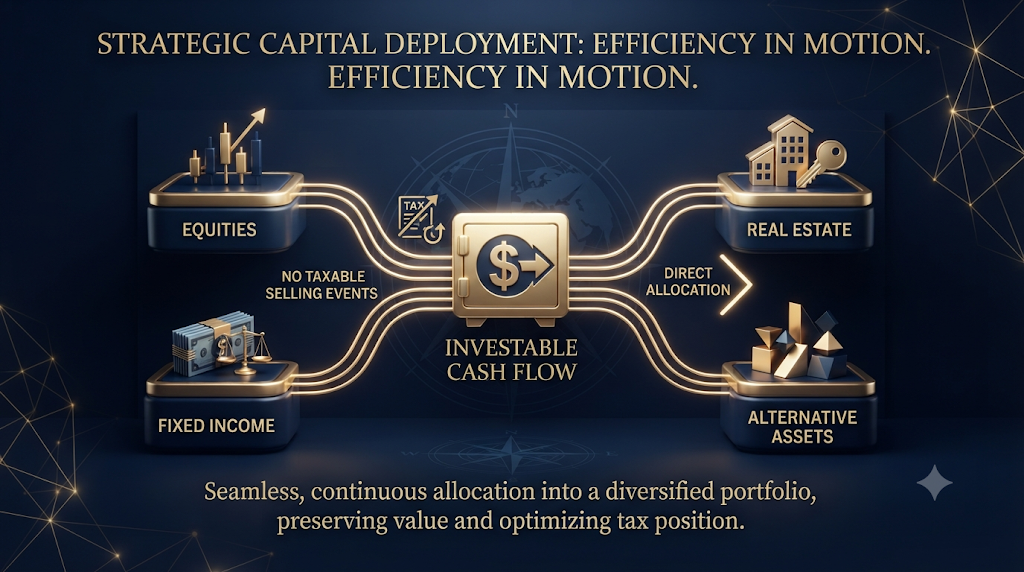
이를 회피하기 위해 자산가들이 주로 사용하는 방식이 바로 '스마트 현금 유입(Inflow) 리밸런싱'입니다.
- 비중 초과 시 (상승장): 비트코인을 매도하는 대신, 전통 자산(주식/채권)의 신규 매수액을 정지시키고 현금 비중만 늘려 상대적 비중을 맞춥니다.
- 비중 미달 시 (하락장): 비트코인이 폭락했을 때 타 자산을 매도하지 않고, 외부에서 유입되는 신규 현금흐름(배당금, 이자, 근로/사업소득)으로 비트코인을 추가 매수하여 목표 비중(3~5%)을 채웁니다.
이 방식을 사용하면 자산의 매도 행위(Selling Event) 자체가 일어나지 않으므로 세금 부과 시점을 합법적으로 이연(Tax Deferral)시킬 수 있습니다.
4. 결론 및 시리즈 종합 요약
비트코인을 활용한 포트폴리오 자산배분 전략은 아래의 4단계 체계로 비로소 완성됩니다.
- [1부] 기관 메커니즘: 비트코인의 재무 자산 편입 가치와 거시적 당위성 확보
- [2부] 최적 비중 설정: 백테스트 기반 포트폴리오 내 비트코인 3~5% 최적 편입
- [3부] 밴드 리밸런싱: 변동성 이탈 시 정량적 매매 및 하방 실탄 확보
- [4부] 세금 최적화: 손실상계 및 세금 이연 기법을 통한 실질 복리 수익률 방어
세금은 자산 운용 수익을 잠식하는 가장 큰 비용 중 하나입니다. 법 테두리 안에서 정교한 손실상계와 세금 이연 리밸런싱을 적용한다면, 장기적으로 시장 수익률을 압도하는 안정적인 포트폴리오 성과를 거둘 수 있을 것입니다.
📌 핵심 요약
- 손실상계 활용: 평가손실 종목과 실현이익 종목을 같은 과세 연도 내 상계하여 과세표준을 최소화합니다.
- 취득가액 점검: 이동평균법과 선입선출법 중 거래소 및 국세청 적용 기준을 사전에 파악해야 합니다.
- 세금 이연 기법: 직접 매도 대신 신규 현금 유입으로 비중을 조절하는 스마트 리밸런싱을 우선 적용합니다.
- 법령 변동성 대비: 세법 개정안(공제한도, 세율 등)을 정기적으로 점검하고 합법적 절세 가이드라인을 준수합니다.